


Содержание статьи
- С чего начать оформление работы мастера по наращиванию волос?
- Какой налоговый режим выбрать и когда самозанятости не хватает?
- Что понадобится для постановки на учёт?
- Как встать на учёт через «Мой налог» или банк?
- Как принять оплату и выдать чек клиенту прямо в кресле?
- Как оформить расчёты с салоном: аренда места или договор?
- Что писать в соглашении и в согласии на фото?
- Сколько налога платить и в какие сроки?
- Какие ошибки в оформлении обходятся дороже всего?
- Чего самозанятость мастеру по наращиванию волос не даёт?
- Короткие ответы про оформление работы
- Источники
Самозанятость мастера по наращиванию волос оформляется дистанционно: заявление уходит в налоговую через приложение «Мой налог», веб-кабинет ФНС, уполномоченный банк или госуслуги. Ставка налога составляет 4% с оплат от частных клиентов и 6% с оплат от салона и любой другой организации или индивидуального предпринимателя (ИП), потолок дохода равен 2,4 млн рублей за календарный год (справка ФНС, проверено 17.09.2026). На каждое поступление денег вы формируете чек, а декларацию сдавать и кассу покупать не надо.
Способ закрывает не всё. Режим сам по себе не даёт пенсионного стажа, не позволяет нанять ассистента по трудовому договору и не распространяется на доходы от вашего нынешнего работодателя или того, от кого вы уволились меньше двух лет назад: такие поступления в НПД не учитываются.
Дальше в статье:
- какой налоговый режим выбрать и где самозанятости перестаёт хватать;
- что нужно для постановки на учёт и в каком порядке идут шаги;
- как принять деньги и выдать чек клиенту прямо в кресле;
- как оформить расчёты с салоном и согласие клиента на фото работы, какие ошибки в бумагах стоят дороже всего.
С чего начать оформление работы мастера по наращиванию волос?
Вкратце: до первой записи закрываются три вопроса: чем вы платите налог, куда приходят деньги и как оформлены отношения с салоном. Базовым вариантом для мастера в кресле сегодня работает налог на профессиональный доход, сокращённо НПД. Постановка на учёт бесплатна и делается из дома, а отдельный статус ИП для неё не нужен (разъяснения ФНС, проверено 17.09.2026).
Деньги мастеру приходят двумя разными путями. Частный клиент платит наличными или переводом на карту, салон рассчитывается по договору и переводит сумму как организация. Налоговый режим должен закрывать оба случая сразу: и наличные в кресле, и перевод от юридического лица.
Регистрация в режиме НПД не стоит ничего и не требует визита в инспекцию. Статус индивидуального предпринимателя для этого не нужен — на прямой вопрос ФНС отвечает, что специально получать статус ИП для применения режима не требуется.
Место работы на налоговую часть влияет мало. Плюсы и риски салона, арендованного кресла и работы дома разобраны отдельно, здесь остаётся только налоговая сторона каждого варианта.
Ещё присматриваетесь к делу и не уверены, что оно ваше? Начните с текста о том, кому подходит работа мастера. Оформлять работу имеет смысл, когда решение уже принято.
Какой налоговый режим выбрать и когда самозанятости не хватает?
Вкратце: мастеру, который работает один, подходит НПД: 4% с оплат физлиц, 6% с оплат организаций и ИП, потолок 2,4 млн рублей за календарный год, взносы добровольные (справка ФНС, проверено 17.09.2026). На ИП смотрят, когда нужен наёмный сотрудник, когда доход упирается в потолок или когда в услугу зашита перепродажа чужого товара.
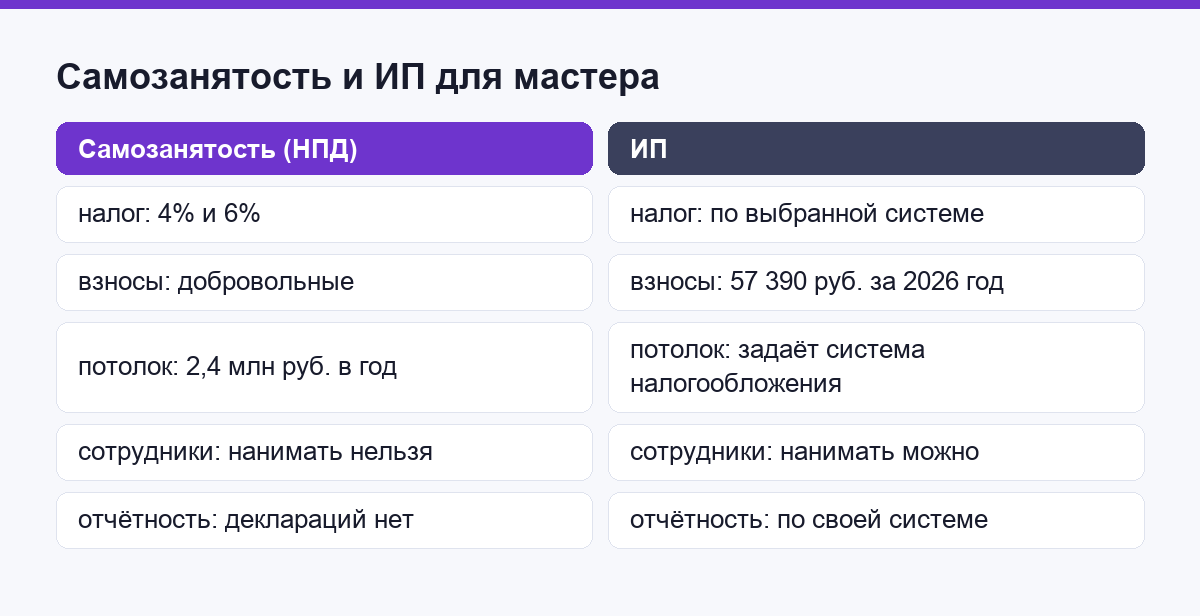
Три формы работы отличаются не только ставкой.
| Вопрос | Самозанятость (НПД) | ИП | Трудовой договор |
|---|---|---|---|
| Налог с дохода | 4% с физлиц, 6% с организаций и ИП | зависит от выбранной системы | НДФЛ удерживает работодатель |
| Обязательные страховые взносы | не начисляются | 57 390 рублей за 2026 год плюс 1% с суммы свыше 300 000 рублей | платит работодатель |
| Пенсионный стаж | сам по себе не идёт, взносы добровольные | идёт при уплате взносов | идёт |
| Наёмные сотрудники | нанимать по трудовому договору нельзя | нанимать можно | вопрос не возникает |
| Потолок дохода | 2,4 млн рублей за календарный год | своего потолка нет, лимит задаёт выбранная система налогообложения | вопрос не возникает |
| Работа на своего работодателя | доходы от нынешнего работодателя и от бывшего в течение двух лет на НПД не учитываются | ограничения нет | здесь режим неприменим: это найм |
| Отчётность | деклараций нет, касса не нужна | по своей системе | ведёт работодатель |
Цифры по взносам ИП взяты из публикации ФНС от 04.03.2026: дополнительный процент с дохода свыше 300 000 рублей там ограничен суммой 321 818 рублей. Проверено 17.09.2026.
Самозанятости по общему правилу перестаёт хватать в четырёх ситуациях: вы хотите взять ассистента в штат, годовой доход подбирается к 2,4 млн рублей, вы работаете посредником и берёте деньги клиента за чужую услугу или продаёте чужой товар от своего имени (в законе это агент и комиссионер), вы перепродаёте товар. Последний пункт для мастера по наращиванию неочевиден: пряди в составе услуги и пряди, проданные клиенту отдельной позицией, считаются по-разному.
На размер стартовых вложений режим налогообложения не влияет. Расходники, инструмент и первую закупку прядей считает разбор стартовых вложений мастера.
Разница видна и в деньгах: на НПД обязательных взносов нет, а у ИП фиксированные 57 390 рублей за 2026 год набегают независимо от выручки.
Что понадобится для постановки на учёт?
Вкратце: вам понадобятся паспорт и смартфон, больше ничего. Декларацию режим не спрашивает, кассовый аппарат покупать тоже не надо (разъяснения ФНС, проверено 17.09.2026). Из бумаг дальше пригодятся договор с салоном и короткое соглашение с клиентом: закон о налоге их не требует, зато они закрывают спор с клиентом.
| Что нужно | Где оформляется | Сколько занимает | Что на выходе |
|---|---|---|---|
| Заявление о постановке на учёт | «Мой налог», кабинет ФНС, банк или госуслуги | один сеанс в приложении | дата постановки на учёт |
| Паспорт или пароль от кабинета налогоплательщика | то же приложение | сканирование с камеры | подтверждённая личность |
| Карта для приёма оплат | ваш банк, подойдёт личная карта | уже есть у большинства | куда приходят деньги от клиентов |
| Договор с салоном или коворкингом | площадка, где вы работаете | зависит от площадки | понятные условия и плата за место |
| Соглашение с клиентом и согласие на фото | ваш шаблон на одном листе | готовится один раз | понятные обязательства сторон |
Деньги можно принимать на обычную личную карту. ФНС прямо отвечает, что открывать расчётный счёт не требуется: оплата может приходить наличными, на банковский счёт или на личную карту физического лица.
Бумаги из двух нижних строк таблицы закон о НПД не требует. По разъяснению ФНС, он вообще не регулирует гражданско-правовые отношения сторон сделки и порядок их оформления. Договор и согласие нужны вам самим, чтобы спор о цене или о публикации фото решался бумагой.
Как встать на учёт через «Мой налог» или банк?
Вкратце: заявление вы отправляете из приложения «Мой налог», через уполномоченный банк или через единый портал, а датой постановки на учёт закон считает дату направления заявления (статья 5 закона № 422-ФЗ, проверено 17.09.2026). Сразу после регистрации начисляется налоговый вычет 10 000 рублей — пока он не израсходован, ставки работают как 3% и 4%.
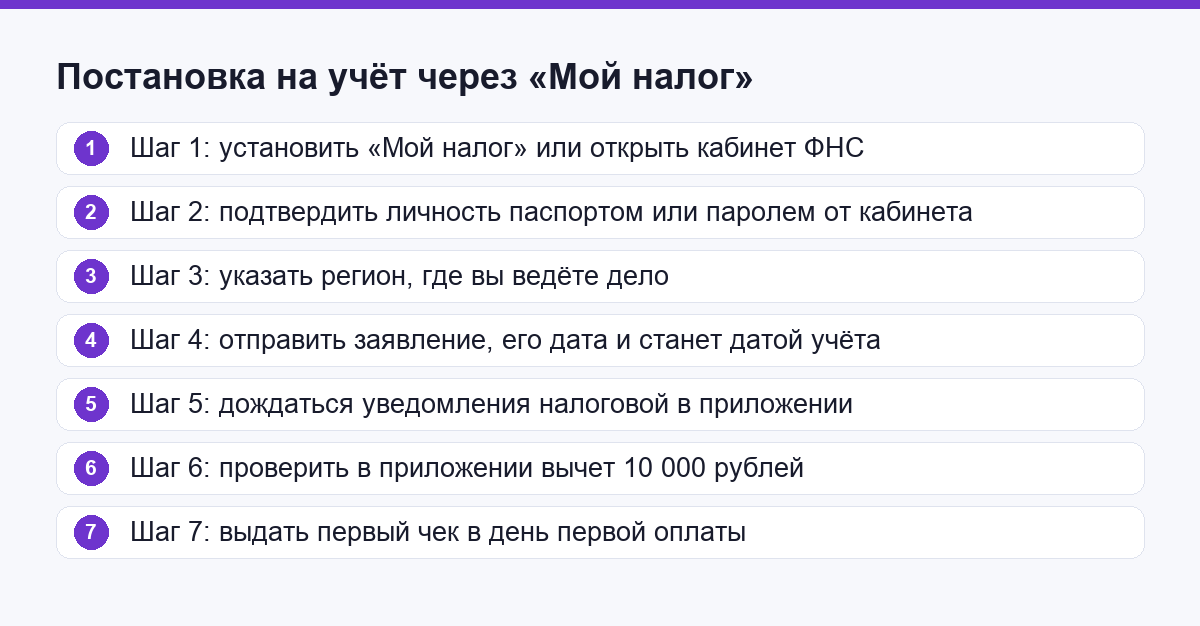
Порядок действий такой.
- Установите приложение «Мой налог» или откройте веб-кабинет ФНС. Тот же путь есть на госуслугах и в приложении уполномоченного банка (перечень таких банков ФНС публикует на npd.nalog.ru).
- Подтвердите личность. В приложении это скан паспорта и фотография с камеры смартфона, а короткий путь идёт по ИНН и паролю от личного кабинета налогоплательщика.
- Укажите регион, в котором ведёте дело. Для вас это город, где стоит ваше кресло.
- Отправьте заявление. Дата отправки и становится датой постановки на учёт, поэтому регистрироваться имеет смысл до первой оплаты.
- Дождитесь ответа налоговой. Об отказе инспекция уведомляет в том же приложении, и по закону этот срок не превышает шести дней после направления заявления.
- Проверьте, что вычет 10 000 рублей виден в приложении. Он расходуется автоматически, отдельное заявление подавать не нужно.
- Выдайте первый чек в день первой оплаты. В первый раз удобно сделать пробный чек на небольшую сумму и посмотреть, как он выглядит у клиента.
Снять себя с учёта можно так же дистанционно, заявлением в приложении. Превышение лимита в 2,4 млн рублей за календарный год снимает режим без вашего участия: уведомление придёт от налоговой.
Как принять оплату и выдать чек клиенту прямо в кресле?
Вкратце: чек вы формируете на каждое поступление денег. Наличные и оплата картой, включая перевод по номеру карты или телефона, — чек клиенту в момент расчёта, пока он ещё в кресле. Если деньги приходят иначе, например платёжным поручением от салона, срок сдвигается на 9 число следующего месяца (разъяснения ФНС, проверено 17.09.2026).
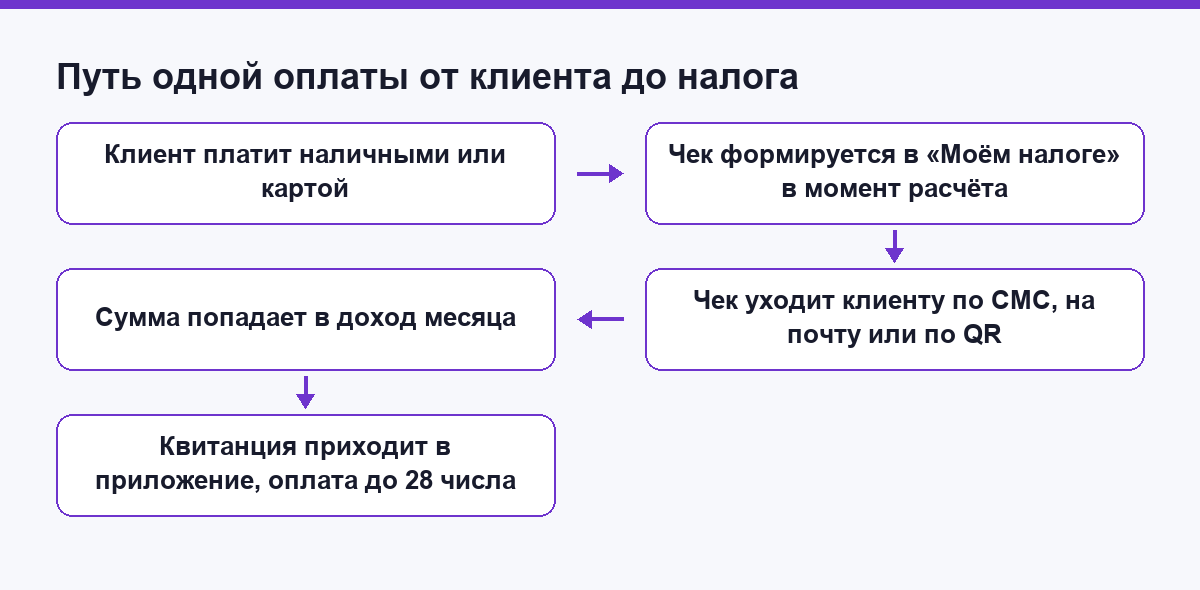
Сам чек делается в приложении за полминуты. Вы вводите наименование услуги и сумму, а готовый документ передаёте клиенту по СМС, на электронную почту, QR-кодом для считывания или распечаткой. Наименование пишут по фактической работе, а чем отличаются методы наращивания, разбирает отдельная статья.
Наращивание неудобно тем, что работа идёт несколько часов, и к финалу про чек легко забыть. Проблему снимает одна привычка — чек формируется при клиенте, сразу после оплаты, пока телефон у него в руках.
В законе те же сроки записаны своими словами: при расчётах наличными и электронными средствами платежа чек передают в момент расчёта, а при иных безналичных расчётах срок тянется до 9 числа следующего месяца (часть 3 статьи 14 закона № 422-ФЗ, проверено 17.09.2026).
В чеке нет ничего про здоровье волос, состав материалов или гарантию. Там стоят наименование услуги, сумма, дата и время расчёта, ваши имя и ИНН, отметка о режиме НПД, номер документа и QR-код. Когда за работу платит салон или ИП, в чеке обязателен ещё и ИНН покупателя: спросите ИНН у администратора до расчёта, иначе чек придётся переделывать (статья 14 закона № 422-ФЗ, проверено 17.09.2026).
Ошибку в чеке можно исправить. По разъяснению ФНС, корректировка сведений, которая приводит к завышению налога, делается через аннулирование чека при возврате денег или некорректном вводе данных, с пояснением причин. Аннулировать чек, чтобы спрятать реальный доход, нельзя.
Сами оплаты сначала надо откуда-то взять, и поиск первых клиентов живёт по своим правилам. Регистрация и чеки на НПД одинаковы у всех, и фотограф, который снимает на телефон за деньги, проходит этот же путь; дальше у него начинаются свои вопросы: права на снимки и приёмка работы.
В первый месяц чеки удобно сверять с выпиской по карте раз в неделю. Расхождение на одну работу видно сразу, а через полгода найти пропущенную оплату будет уже нечем.
Как оформить расчёты с салоном: аренда места или договор?
Вкратце: салон может предоставить вам место по договору аренды либо купить у вас услугу по договору возмездного оказания услуг. В первом случае вы платите за место, во втором салон платит вам, и ставка налога поднимается до 6% как при расчётах с организацией или ИП (справка ФНС, проверено 17.09.2026). Название договора вторично, смотрят на его содержание.
| Форма работы | Чем оформляется | Как принимать оплату | Ограничения |
|---|---|---|---|
| Частный клиент в своём или арендованном кресле | соглашение об оказании услуг, по желанию сторон | наличные или перевод на личную карту, чек в момент расчёта | ставка 4%, доход идёт в общий потолок 2,4 млн рублей |
| Аренда места в салоне | договор аренды, требования к нему в статье 607 ГК РФ | клиент платит вам, вы платите салону за место | в договоре обязано быть определённо описано, что вам передают |
| Услуги для салона по договору | договор возмездного оказания услуг по статье 779 ГК РФ | салон переводит оплату, чек выдаётся салону и содержит его ИНН | ставка 6%; с нынешним работодателем и с бывшим в течение двух лет режим не работает |
| Работа в салоне по найму | трудовой договор | зарплата, НДФЛ удерживает работодатель | эти доходы к НПД отношения не имеют |
Нормы проверены 17.09.2026 по текстам статьи 607 ГК РФ и статьи 779 ГК РФ.
Выбор формата (дома, в аренде или в найме) стоит не только перед бьюти-мастером: через похожую развилку проходит швея, которая работает на себя.
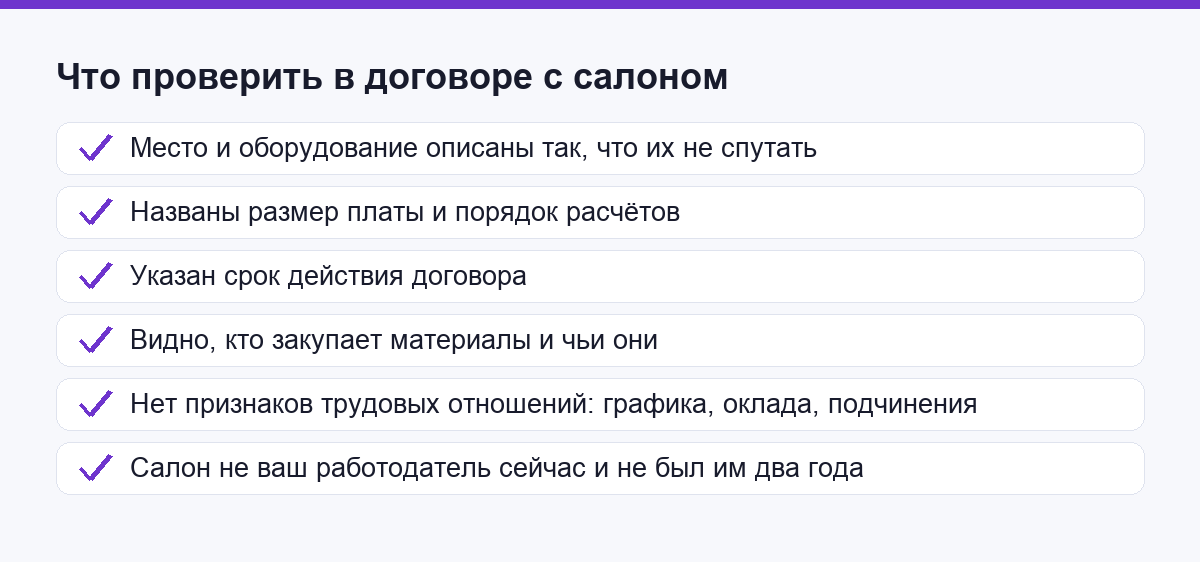
Главное требование к договору аренды простое, и его же чаще всего нарушают. Пункт 3 статьи 607 ГК РФ требует указать данные, которые позволяют определённо установить передаваемое имущество; без них условие об объекте считается несогласованным, а договор незаключённым. Для мастера это значит, что в бумаге стоят адрес, номер кабинета, номер кресла и перечень оборудования, которым вы пользуетесь. Фраза «рабочее место в салоне» этому требованию не отвечает.
Квалификацию договора определяет его содержание. Салон может назвать бумагу арендой, а по сути описать в ней график работы, подчинение администратору и оклад, и тогда речь пойдёт уже о трудовых отношениях. Спорную ситуацию разбирают юрист и налоговая, а не статья в блоге.
Есть норма, которую мастера пропускают чаще всего. Доходы от нынешнего работодателя по гражданско-правовому договору на НПД не учитываются, и доходы от бывшего работодателя тоже, если после увольнения не прошло двух лет. Запрет действует в обе стороны сразу: нельзя уволиться из салона в пятницу и в понедельник оказывать ему же услуги как самозанятая, и нельзя оставаться в штате одного салона, оформляя часть работы для него же через «Мой налог». Формулировка ФНС дословно перечисляет обоих адресатов (разъяснения ФНС и перечень ограничений режима, проверено 17.09.2026).
Ещё одно ограничение касается сдающей стороны. Доходы от аренды нежилой недвижимости на НПД не учитываются, поэтому салон, который сдаёт вам место, считает свой налог по другим правилам, и на вашу ставку это не влияет.
Что писать в соглашении и в согласии на фото?
Вкратце: закон о НПД гражданско-правовые отношения сторон не регулирует, поэтому договор с клиентом остаётся вашим решением. А вот публиковать фото работы можно только с согласия клиента: так требует пункт 1 статьи 152.1 ГК РФ (текст статьи, проверено 17.09.2026). Формы согласия статья не устанавливает.
Соглашение с клиентом помещается на один лист. В нём указывают, какую услугу вы оказываете, когда и где, сколько стоит работа и что входит в стоимость, чьи материалы используются, как стороны поступают при снятии и коррекции, кому принадлежат фотографии работы.
Вопросы про состояние волос и кожи головы в такой бумаге не решаются — их адресуют врачу, и никакая подпись приёма у него не заменяет. Клиент нередко спрашивает, что процедура реально даёт и кому её стоит отложить; на оба вопроса отвечает статья наращивание волос за и против.
Теперь про фото. Пункт 1 статьи 152.1 ГК РФ говорит, что обнародование и дальнейшее использование изображения гражданина допускаются только с его согласия. Исключения перечислены в самой статье: публичные интересы, съёмка в местах, открытых для свободного посещения, и на публичных мероприятиях, позирование за плату. Съёмка «до и после» в салоне ни под одно из них не подходит: лицо клиента становится основным объектом снимка.
Слов «письменное согласие» в статье 152.1 нет, требований к форме сама статья не устанавливает. Смысл письменной фиксации в другом — доказывать наличие согласия придётся тому, кто опубликовал снимок. Строчка в анкете клиента с галочкой и подписью снимает спор о самом факте согласия за десять секунд, а сложные случаи с публикацией узнаваемого фото стоит показать юристу.
Когда согласий мало, а портфолио нужно уже сейчас, выручают приёмы из разбора портфолио мастера. Отказ клиента не обсуждается и не выпрашивается: пункт 3 статьи 152.1 ГК РФ даёт человеку право требовать удаления изображения из интернета, а также пресечения или запрещения дальнейшего распространения.
Сколько налога платить и в какие сроки?
Вкратце: налог считается в приложении автоматически, квитанция приходит туда же, а платить надо не позднее 28 числа следующего месяца. Декларации у режима нет, кассовый аппарат он не предполагает. Пока не израсходован вычет 10 000 рублей, ставки держатся на уровне 3% и 4% (справка ФНС, проверено 17.09.2026).
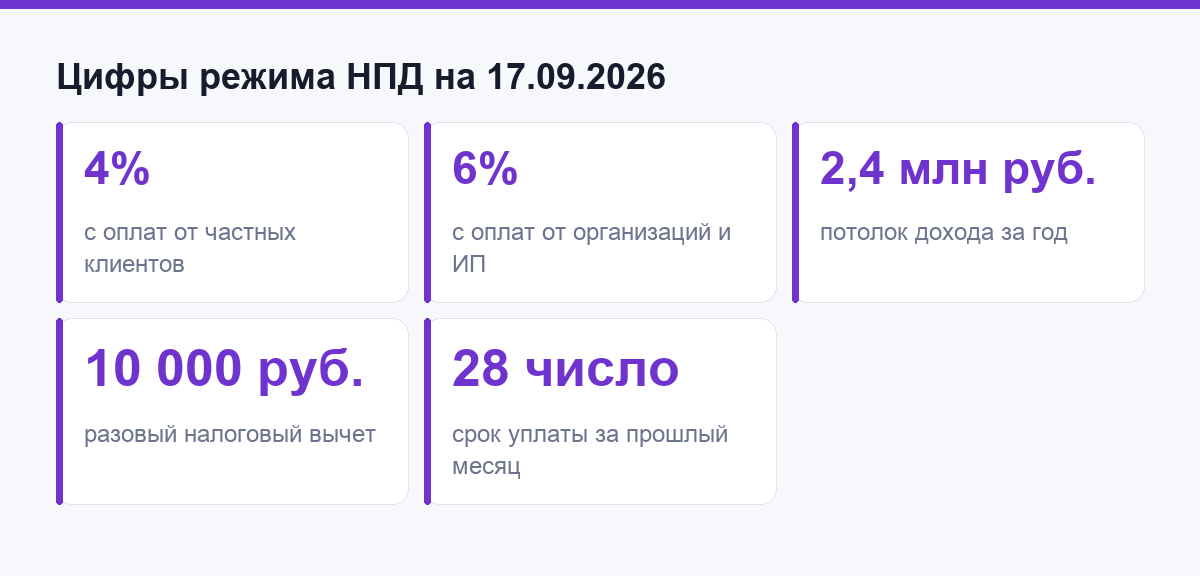
Счёт идёт в одно действие. С оплаты 6 000 рублей, полученной от частного клиента, налог по ставке 4% составит 240 рублей, а пока действует вычет, ставка опускается до 3%, и в бюджет уйдёт 180 рублей. Та же работа, оплаченная салоном (организацией или ИП), считается по ставке 6%: это 360 рублей с тех же 6 000.
Доходы, попавшие под НПД, освобождаются от НДФЛ. Это прямо записано в статье 2 закона № 422-ФЗ (текст закона, проверено 17.09.2026). Двойного налога с одной суммы не возникает.
Зарплата в штате налога на самозанятость не касается. Работодатель продолжает удерживать с неё НДФЛ, а НПД считается только с доходов от вашей собственной практики.
Похожая математика работает в любом бьюти-ремесле, где мастер ведёт запись сам: бровист с нуля считает свой налог по ставкам 4% и 6%. У парикмахера-колориста разговор начинается раньше, с первых клиентов и ошибок старта. Совмещение найма и самозанятости ФНС допускает, если остальные ограничения режима соблюдены.
Остаток вычета видно в приложении отдельной строкой. Когда он закончится, ставки вернутся к 4% и 6%, и сумма налога за месяц заметно подрастёт.
Какие ошибки в оформлении обходятся дороже всего?
Вкратце: дороже всего обходится пропущенный чек. Нарушение порядка и сроков передачи сведений о расчёте стоит 20% от суммы этого расчёта, а повтор в течение шести месяцев обходится уже во всю сумму расчёта (статья 129.13 НК РФ, разъяснения ФНС, проверено 17.09.2026). Остальные ошибки денег стоят не сразу, зато тянутся долго.
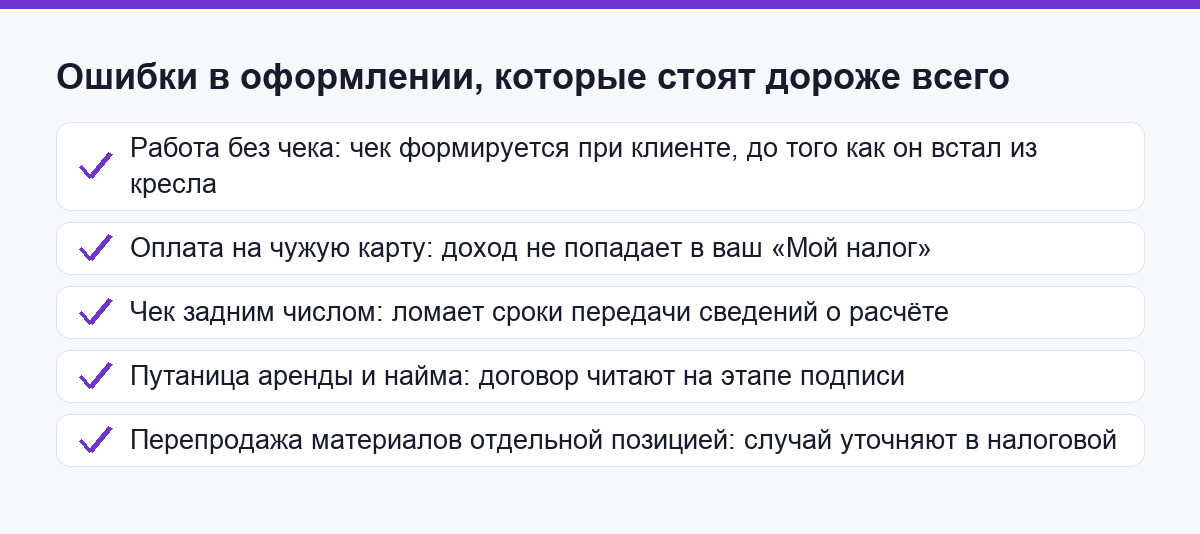
Работа без чека. Чек забывается, когда ваш клиент платит наличными и уходит. Выручает одно правило — сумма и чек делаются в одну минуту, до того как клиент встал из кресла.
Оплата на чужую карту. Иногда деньги просят перевести администратору или подруге, потому что так удобнее. Доход в этом случае не попадает в ваш «Мой налог». У владельца карты вдобавок появляются свои вопросы. Личной карты для приёма оплат достаточно.
Чек задним числом. Приложение позволяет указать дату расчёта, но привычка выписывать чеки пачкой в конце месяца ломает сроки передачи сведений. Аннулирование чека предусмотрено для возврата денег и некорректного ввода данных; передвинуть им доход на другой месяц не выйдет.
Путаница аренды и найма. Договор, названный арендой кресла, но описывающий график, оклад и подчинение администратору, по содержанию ближе к трудовому. Разбираться с такой бумагой придётся вам и уже в споре, поэтому читайте текст на этапе подписи.
Перепродажа материалов отдельной строкой. Перепродажа товаров на НПД по общему правилу запрещена (перечень ограничений ФНС, проверено 17.09.2026), а узкие исключения закон оговаривает отдельно. Когда пряди входят в стоимость услуги, это одна ситуация; когда вы продаёте клиенту капсульный набор отдельной позицией, ситуация меняется. Подбирать формулировку ради обхода запрета смысла нет: смотрят на существо операции, поэтому такие случаи уточняют в налоговой заранее, до первой продажи.
Каждую из этих ошибок дешевле разобрать до первого клиента: чек в приложении вы поправите сами, а пропущенный доход придётся объяснять налоговой.
Чего самозанятость мастеру по наращиванию волос не даёт?
Вкратце: режим не даёт пенсионного стажа сам по себе. Чтобы получить год стажа за 2026 год, взнос в СФР вы вносите сами, и минимальный размер равен 71 525,52 рубля (Социальный фонд России, проверено 17.09.2026). Нанимать сотрудников по трудовому договору режим не позволяет.
ФНС отвечает про стаж прямо: трудовой стаж в период уплаты НПД не идёт. Самозанятые названы среди тех, кто вправе вступить в добровольные правоотношения по обязательному пенсионному страхованию. Минимальный взнос за 2026 год стоит 71 525,52 рубля, то есть чуть меньше 6 000 рублей в месяц, и покупает он год стажа и 1,09 пенсионного коэффициента (коэффициенты потом идут в расчёт пенсии). Максимальный добровольный взнос за 2026 год составляет 572 204,16 рубля и даёт тот же год стажа с 8,72 коэффициента.
Расти за счёт наёмных сотрудников режим тоже не даёт: помощника в штат вы не возьмёте. Ваш доход ограничен потолком 2,4 млн рублей за календарный год, а при превышении право на режим теряется автоматически, и налоговая направит вам уведомление сама.
У самого режима есть срок. Он введён как эксперимент, который по статье 1 закона № 422-ФЗ проводится до 31 декабря 2028 года включительно (проверено 17.09.2026). Правила могут поменяться, поэтому перед каждым крупным решением сверяйте ставки и лимиты на сайте ФНС. Статьи трёхлетней давности для этого не годятся.
Санитарную сторону дела режим не закрывает вовсе: ваша постановка на учёт в «Моём налоге» ничего не говорит про помещение и обработку инструмента. Статья 11 закона № 52-ФЗ адресована индивидуальным предпринимателям и юридическим лицам (текст статьи, проверено 17.09.2026), и попадает ли под неё самозанятый без статуса ИП, решают юрист и надзорный орган.
Работу дома закон разрешает, но с условиями. Часть 2 статьи 17 ЖК РФ разрешает вести деятельность в жилом помещении тем, кто живёт в нём на законных основаниях, если это не нарушает права соседей и требования к самому помещению (текст статьи, проверено 17.09.2026). Эти условия проверяют до первой записи домой, пока соседи не пришли с жалобой.
Бумажная часть осваивается быстро, а вот руки ставятся дольше. Выбор между самостоятельными пробами и занятиями разбирает сравнение курса и самостоятельного пути.
Тему разбирают на курсе «Наращивание волос».
Короткие ответы про оформление работы
Можно ли числиться в штате салона и быть самозанятой одновременно?
Да, по общему правилу совмещение допускается, если соблюдены остальные ограничения режима. Ограничение касается заказчика: доходы от нынешнего работодателя и от того, у кого вы работали в последние два года, на НПД не учитываются. Работать в штате одного салона и параллельно принимать своих клиентов можно, оформлять через «Мой налог» работу для этого же салона нельзя.
Что будет, если доход за год превысит 2,4 млн рублей?
Право на НПД пропадает с момента превышения, уведомление приходит от налоговой, а доходы сверх лимита под режим уже не подпадают. Дальше выбирают другой вариант, например регистрацию ИП, и сроки перехода уточняют в налоговой заранее, до того как счётчик подойдёт к потолку.
Обязательно ли подписывать с клиентом письменный договор?
Закон о НПД этого не требует и вообще не регулирует порядок оформления сделок. Бумага нужна вам самой: в ней фиксируются цена, сроки, чьи материалы и условия публикации фото, а для разовой работы хватает одного листа.
Нужна ли самозанятому касса и расчётный счёт?
Ни того, ни другого. Чек формируется в приложении «Мой налог», кассовый аппарат режим не предполагает. Деньги вы принимаете наличными, переводом на личную карту или на банковский счёт. Отдельный счёт для приёма оплат заводят по желанию, ФНС на этом не настаивает.
Идёт ли пенсионный стаж, пока вы платите налог с самозанятости?
Сам по себе не идёт. В рамках самого режима стаж набирается только через добровольные взносы в Социальный фонд: минимальный платёж за 2026 год равен 71 525,52 рубля и засчитывается как один год. Если вы параллельно работаете по трудовому договору, стаж по этой работе идёт как обычно.
Источники
- Налог на профессиональный доход, справка ФНС России (ставки, лимит, вычет, срок уплаты, каналы регистрации), проверено 17.09.2026
- Ответы на вопросы, ФНС России (работодатель, чеки, штраф, стаж, личная карта, договор с клиентом), проверено 17.09.2026
- Когда нельзя использовать режим НПД, ФНС России, проверено 17.09.2026
- О страховых взносах индивидуальных предпринимателей за 2026 год, ФНС России, проверено 17.09.2026
- Добровольные взносы на пенсионное страхование, Социальный фонд России, проверено 17.09.2026
- Статья 5 Федерального закона от 27.11.2018 № 422-ФЗ, постановка на учёт, проверено 17.09.2026
- Статья 14 Федерального закона от 27.11.2018 № 422-ФЗ, порядок передачи сведений при расчётах, проверено 17.09.2026
- Территория и срок проведения эксперимента, статья 1 Федерального закона от 27.11.2018 № 422-ФЗ, проверено 17.09.2026
- Статья 2 Федерального закона от 27.11.2018 № 422-ФЗ, освобождение от НДФЛ, проверено 17.09.2026
- Статья 152.1 ГК РФ, охрана изображения гражданина, проверено 17.09.2026
- Статья 607 ГК РФ, объект договора аренды, проверено 17.09.2026
- Статья 779 ГК РФ, договор возмездного оказания услуг, проверено 17.09.2026
- Статья 17 ЖК РФ, назначение жилого помещения, проверено 17.09.2026
- Статья 11 Федерального закона от 30.03.1999 № 52-ФЗ, проверено 17.09.2026

